Mutterschaftsgeld: Höhe, Antrag und Arbeitgeberzuschuss im Überblick
Screenshot: Mutterschaftsgeldstelle, Bundesamt für Soziale Sicherung (bundesamtsozialesicherung.de), abgerufen am 9. Januar 2026
Das Mutterschaftsgeld sichert das Einkommen von Müttern während der gesetzlichen Schutzfristen rund um die Geburt. Es ersetzt den Verdienstausfall, der entsteht, weil Frauen in der Regel sechs Wochen vor und acht Wochen nach der Entbindung nicht arbeiten dürfen. Gezahlt wird die Leistung von der Krankenkasse, vom Arbeitgeber oder – bei privat und familienversicherten Frauen – vom Bundesamt für Soziale Sicherung. Dieser Beitrag erklärt, wer Anspruch hat, wie hoch das Mutterschaftsgeld ausfällt, wie der Arbeitgeberzuschuss berechnet wird und wie der Antrag Schritt für Schritt abläuft.
Das Wichtigste in Kürze:
- Die gesetzliche Krankenkasse zahlt maximal 13 Euro pro Kalendertag (§ 24i SGB V).
- Der Arbeitgeber stockt mit einem Zuschuss auf das durchschnittliche Nettoentgelt der letzten drei Monate auf (§ 20 MuSchG).
- Privat oder familienversicherte Frauen erhalten einmalig bis zu 210 Euro vom Bundesamt für Soziale Sicherung (§ 19 Abs. 2 MuSchG).
- Der Antrag läuft bei gesetzlich Versicherten über die Krankenkasse, bei privat und familienversicherten Frauen über das Bundesamt für Soziale Sicherung – online, postalisch, telefonisch oder per E-Mail.
- Bei Frühgeburten, Mehrlingsgeburten und unter bestimmten Voraussetzungen bei einem Kind mit Behinderung verlängert sich die Schutzfrist nach der Geburt auf zwölf Wochen.
Was ist Mutterschaftsgeld und wer bekommt es?
Das Mutterschaftsgeld ist eine Ersatzleistung für Einkommen, das berufstätigen Frauen während der Mutterschutzfristen entgeht. Die rechtlichen Grundlagen stehen im Mutterschutzgesetz (§ 19 MuSchG) und im Sozialgesetzbuch (§ 24i SGB V). Die Schutzfristen umfassen grundsätzlich sechs Wochen vor der Geburt sowie acht Wochen danach. Bei Frühgeburten, Mehrlingsgeburten oder bei Kindern mit Behinderung verlängert sich die Zeit nach der Geburt auf zwölf Wochen.
Wichtig ist die Abgrenzung zum Mutterschutzlohn: Den Mutterschutzlohn zahlt der Arbeitgeber außerhalb der gesetzlichen Schutzfristen, wenn ein individuelles oder betriebliches Beschäftigungsverbot in der Schwangerschaft besteht – etwa weil der Arbeitsplatz die Gesundheit von Mutter oder Kind gefährdet. Das Mutterschaftsgeld greift dagegen erst in den gesetzlichen Schutzfristen rund um den Entbindungstermin. Beide Leistungen schließen sich zeitlich aus, können aber im Verlauf einer Schwangerschaft nacheinander relevant werden.
Anspruch auf Mutterschaftsgeld haben in erster Linie Frauen, die in einem Arbeitsverhältnis stehen. Dazu zählen:
- Angestellte und Arbeiterinnen mit Mitgliedschaft in der gesetzlichen Krankenversicherung
- Auszubildende in einem Ausbildungsverhältnis
- Minijobberinnen, sofern sie selbst Mitglied der gesetzlichen Krankenkasse sind oder Anspruch auf die Pauschale des Bundesamts für Soziale Sicherung haben
- geringfügig Beschäftigte in der Familienversicherung (Anspruch auf die einmalige Pauschale)
- privat krankenversicherte Arbeitnehmerinnen (Anspruch auf die einmalige Pauschale)
- arbeitslose Frauen, deren Anspruch auf Arbeitslosengeld I während der Schutzfristen ruht
Kein Anspruch auf Mutterschaftsgeld besteht dagegen in der Regel für Selbstständige und Freiberuflerinnen ohne zusätzliches Arbeitsverhältnis, für Studentinnen ohne Beschäftigung sowie für Hausfrauen ohne eigenes Erwerbseinkommen. Beamtinnen erhalten ebenfalls kein Mutterschaftsgeld, weil ihre Bezüge während der Schutzfristen nach beamtenrechtlichen Vorgaben weiterlaufen. Wer unsicher ist, in welche Gruppe er fällt, sollte die eigene Versicherungssituation prüfen: Entscheidend ist weniger die Berufsbezeichnung als die Frage, ob ein Arbeitsverhältnis besteht und wie die Krankenversicherung organisiert ist.
Höhe des Mutterschaftsgelds: Kassenanteil und Arbeitgeberzuschuss berechnen
Die Höhe des Mutterschaftsgelds setzt sich aus zwei Bausteinen zusammen: dem Anteil der Krankenkasse und dem Zuschuss des Arbeitgebers. Beide zusammen gleichen in der Regel das Nettoeinkommen vollständig aus, sodass während der Schutzfristen kein finanzieller Verlust entsteht.
Der Kassenanteil: Gesetzlich versicherte Arbeitnehmerinnen erhalten von ihrer Krankenkasse höchstens 13 Euro pro Kalendertag (§ 24i SGB V, Stand: aktuell geltender Höchstbetrag). Das gilt auch dann, wenn das tatsächliche Nettoeinkommen deutlich höher liegt. Der Betrag von 13 Euro täglich entspricht einem monatlichen Höchstbetrag von 390 Euro (13 Euro × 30 Kalendertage) und ist seit Jahren unverändert.
Der Arbeitgeberzuschuss: Liegt das durchschnittliche Nettoentgelt über dem Kassenanteil, muss der Arbeitgeber die Differenz übernehmen (§ 20 MuSchG). Bemessungsgrundlage ist das durchschnittliche kalendertägliche Nettoentgelt der letzten drei abgerechneten Kalendermonate vor Beginn der Schutzfrist. Bei wöchentlicher Abrechnung gelten die letzten 13 Wochen. Einmalige Zahlungen wie Urlaubs- oder Weihnachtsgeld bleiben außen vor. Maßgeblich ist das Nettoentgelt nach Abzug von Steuern und Sozialversicherungsbeiträgen; laufende Zuschläge und Überstundenvergütungen können mitzählen, soweit sie regelmäßig anfallen.
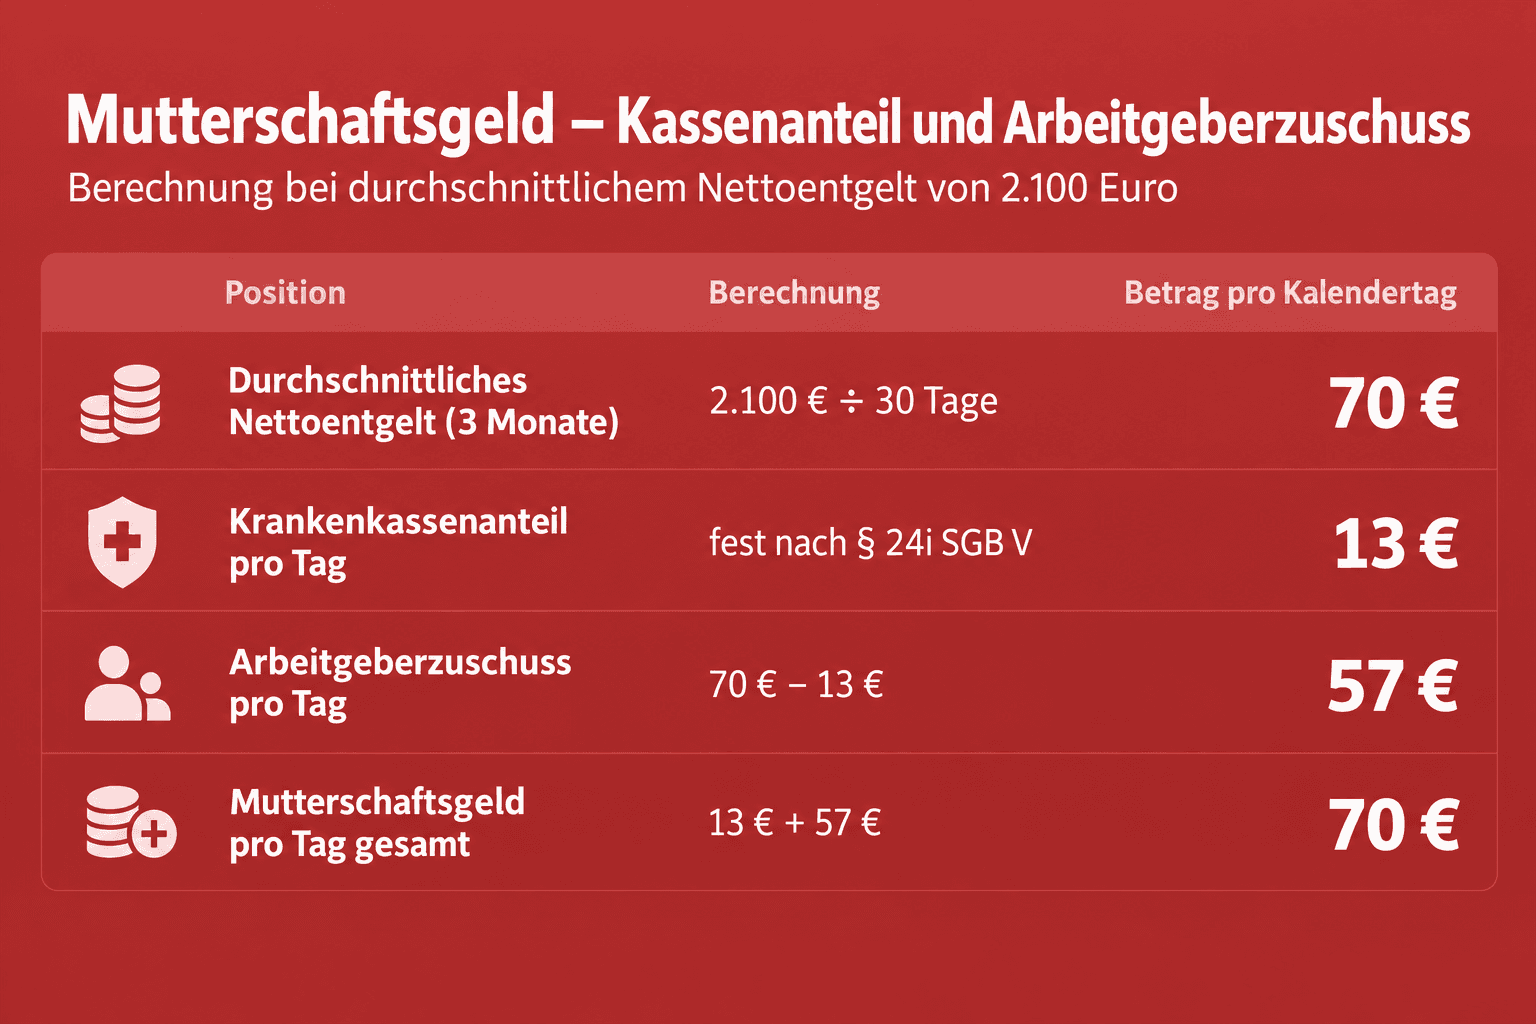
Ein Rechenbeispiel macht die Logik deutlich:
| Position | Berechnung | Betrag pro Kalendertag |
|---|---|---|
| Durchschnittliches Nettoentgelt (letzte 3 Monate) | 2.100 Euro ÷ 30 Tage | 70 Euro |
| Anteil der Krankenkasse (Höchstbetrag) | fest nach § 24i SGB V | 13 Euro |
| Arbeitgeberzuschuss (Differenz) | 70 Euro − 13 Euro | 57 Euro |
| Mutterschaftsgeld insgesamt | 13 Euro + 57 Euro | 70 Euro |
In diesem Beispiel erhält die Arbeitnehmerin während der gesamten Schutzfrist pro Kalendertag 70 Euro – davon 13 Euro von der Krankenkasse und 57 Euro vom Arbeitgeber. Über die regulären 14 Wochen Schutzfrist ergibt das insgesamt 6.860 Euro. Verdient eine Frau dagegen nur 350 Euro netto im Monat, liegt ihr kalendertägliches Netto bei etwa 11,67 Euro. Dann zahlt die Krankenkasse diesen Betrag vollständig, und ein Arbeitgeberzuschuss entfällt, weil die Obergrenze von 13 Euro nicht erreicht wird.
Ein zweites Beispiel zeigt den Fall eines höheren Einkommens: Bei 3.900 Euro Monatsnettogehalt liegt das kalendertägliche Netto bei 130 Euro. Die Krankenkasse zahlt weiterhin nur 13 Euro, der Arbeitgeber muss die verbleibenden 117 Euro pro Tag übernehmen. Für Personalverantwortliche bedeutet das: Je höher das Einkommen der Mitarbeiterin, desto größer der Anteil des Arbeitgebers an der Gesamtleistung. Die Krankenkassenbeteiligung ist durch den Höchstbetrag gedeckelt, der Zuschuss des Arbeitgebers nicht.
Für die Berechnung ist zudem relevant: Der Zuschuss ist grundsätzlich steuerfrei, unterliegt aber dem Progressionsvorbehalt und kann daher den Steuersatz auf das übrige Einkommen erhöhen.
Für Arbeitgeber existiert grundsätzlich die Möglichkeit einer finanziellen Entlastung über das sogenannte Umlageverfahren U2, über das Aufwendungen im Zusammenhang mit dem Mutterschutz erstattet werden können. Details zu Umfang und Erstattungshöhe sollten Arbeitgeber bei der zuständigen Krankenkasse der Beschäftigten erfragen.
Mutterschaftsgeld für privat und familienversicherte Frauen (BAS-Pauschale)
Nicht jede berufstätige Frau ist Mitglied einer gesetzlichen Krankenkasse. Wer privat krankenversichert ist oder über den Ehepartner familienversichert wird, erhält kein Mutterschaftsgeld von einer Krankenkasse. Für diese Gruppe springt der Staat ein: Das Bundesamt für Soziale Sicherung zahlt nach § 19 Abs. 2 MuSchG einmalig bis zu 210 Euro.
Die Pauschale wirkt auf den ersten Blick niedrig. Sie ist aber nur ein Teil der Leistung: Der Anspruch auf den Arbeitgeberzuschuss bleibt bestehen. Eine privat versicherte Arbeitnehmerin mit 2.100 Euro Nettoeinkommen erhält also die einmalige Pauschale von bis zu 210 Euro vom Bundesamt und zusätzlich während der gesamten Schutzfrist den vollen Zuschuss ihres Arbeitgebers. Der Arbeitgeber orientiert sich dabei am durchschnittlichen Nettoentgelt, gekürzt um den rechnerischen Kassenanteil.
Der konkrete Ablauf sieht so aus: Die Arbeitnehmerin meldet ihrer privaten Krankenversicherung die Schwangerschaft und lässt sich von dieser eine Bescheinigung ausstellen, dass kein Anspruch auf Mutterschaftsgeld aus einem privaten Versicherungsvertrag besteht. Diese Bescheinigung legt sie dem Antrag beim Bundesamt bei. Für den Arbeitgeberzuschuss berechnet der Arbeitgeber das kalendertägliche Nettoentgelt und zieht davon 13 Euro ab – also den Betrag, den eine gesetzliche Kasse gezahlt hätte. Die einmalige BAS-Pauschale wird auf diesen Abzug nicht zusätzlich angerechnet.
Zuständig ist die Mutterschaftsgeldstelle des Bundesamts für Soziale Sicherung. Der Antrag kann online über das Antragsportal, per Post, telefonisch oder per E-Mail gestellt werden. Wer ein BundID-Konto nutzt, erhält den Bescheid in der Regel schneller im Online-Postfach. Formell vorausgesetzt wird, dass ein Arbeitsverhältnis besteht und die Frau nicht selbst Mitglied einer gesetzlichen Krankenkasse mit Anspruch auf Mutterschaftsgeld ist. Eine reine Familienversicherung über den Partner reicht für den Kassenanspruch nicht aus, begründet aber gerade den Anspruch auf die Pauschale.
Mutterschaftsgeld beantragen: Schritt für Schritt
Das Mutterschaftsgeld wird nicht automatisch gezahlt, sondern muss beantragt werden. Der Weg hängt von der Versicherungsart ab. Der folgende Ablauf gilt für die beiden häufigsten Fälle:
- Versicherungsstatus klären: Prüfen Sie, ob Sie Mitglied einer gesetzlichen Krankenkasse sind (mit Anspruch auf Krankengeld) oder privat beziehungsweise familienversichert. Davon hängt ab, wer zahlt und wo der Antrag hingeht.
- Bescheinigung über den mutmaßlichen Entbindungstermin besorgen: Arzt oder Hebamme stellen diese Bescheinigung frühestens eine Woche vor Beginn der Schutzfrist aus – also etwa sieben Wochen vor dem errechneten Termin.
- Antrag bei der richtigen Stelle stellen: Gesetzlich Versicherte reichen den Antrag bei ihrer Krankenkasse ein, viele Kassen bieten dafür Online-Formulare an. Privat oder familienversicherte Frauen stellen den Antrag beim Bundesamt für Soziale Sicherung – online über das Antragsportal, postalisch mit dem PDF-Formular, telefonisch oder per E-Mail.
- Arbeitgeber informieren: Melden Sie die Schwangerschaft und den voraussichtlichen Entbindungstermin Ihrem Arbeitgeber. Nur so kann dieser den Zuschuss berechnen und rechtzeitig auszahlen. Für den Zuschuss ist meist kein gesonderter Antrag nötig, wohl aber die Mitteilung der Schwangerschaft.
- Bescheid und Auszahlung prüfen: Nach Bewilligung zahlen Kasse beziehungsweise Bundesamt und Arbeitgeber die Beträge für die Schutzfristen aus. Kontrollieren Sie die Zeiträume und Beträge auf dem Bescheid.
Zeitlich empfiehlt es sich, den Antrag frühzeitig zu stellen – etwa ab sieben Wochen vor dem errechneten Entbindungstermin, sobald die Bescheinigung vorliegt. Wer den Antrag erst nach der Geburt einreicht, riskiert Verzögerungen bei der Auszahlung. Wichtig ist außerdem: Nach der Geburt müssen Sie der zuständigen Stelle den tatsächlichen Geburtstermin mitteilen, damit die Zahlung für die acht beziehungsweise zwölf Wochen nach der Entbindung korrekt weiterläuft.
Für die Antragstellung werden in der Regel folgende Unterlagen benötigt: die Bescheinigung über den mutmaßlichen Entbindungstermin, die Bankverbindung für die Auszahlung sowie – beim Antrag beim Bundesamt – die Bescheinigung der privaten Krankenversicherung oder des familienversichernden Partners über den fehlenden Kassenanspruch und eine Bestätigung des Arbeitsverhältnisses. Beim Online-Verfahren des Bundesamts lässt sich der Status des Antrags nachvollziehen, was Rückfragen reduziert.
Die Auszahlung erfolgt in der Praxis gestückelt: Für die sechs Wochen vor der Geburt wird das Mutterschaftsgeld meist in einer Summe gezahlt, für die Zeit nach der Geburt nach Bestätigung des tatsächlichen Geburtstermins. Kommt das Kind früher oder später als errechnet, verschiebt sich die Schutzfrist entsprechend; ungenutzte Tage aus der Zeit vor der Geburt werden der Zeit nach der Geburt zugeschlagen, sodass kein Leistungsverlust entsteht.
Sonderfälle: Minijob, Selbstständige und Fehlgeburt
Minijobberinnen
Auch geringfügig Beschäftigte haben Anspruch auf Mutterschaftsgeld. Entscheidend ist die Versicherungsart: Minijobberinnen mit eigener Mitgliedschaft in der gesetzlichen Krankenkasse erhalten den regulären Kassenanteil von bis zu 13 Euro pro Kalendertag plus Arbeitgeberzuschuss. Minijobberinnen, die über den Partner familienversichert sind, bekommen stattdessen die einmalige Pauschale von bis zu 210 Euro vom Bundesamt für Soziale Sicherung. Der Arbeitgeberzuschuss steht ihnen in beiden Varianten zu.
Ein Beispiel verdeutlicht die Größenordnung: Eine familienversicherte Minijobberin mit 520 Euro Monatsverdienst hat ein kalendertägliches Netto von etwa 17,33 Euro. Das Bundesamt zahlt einmalig bis zu 210 Euro, der Arbeitgeber stockt für die gesamte Schutzfrist auf 17,33 Euro pro Tag auf, abzüglich des rechnerischen Kassenanteils von 13 Euro – also rund 4,33 Euro täglich. Über 14 Wochen summiert sich der Arbeitgeberzuschuss auf rund 420 Euro.
Selbstständige und Freiberuflerinnen
Rein selbstständig tätige Frauen haben in der Regel keinen Anspruch auf Mutterschaftsgeld, weil das Gesetz ein Arbeitsverhältnis voraussetzt. Eine Ausnahme gilt, wenn neben der Selbstständigkeit ein sozialversicherungspflichtiges Beschäftigungsverhältnis besteht. Gesetzlich versicherte Selbstständige sollten zudem prüfen, ob ihre Mitgliedschaft einen Anspruch auf Krankengeld enthält; freiwillig Versicherte können diesen Anspruch über einen Wahltarif sichern. Details dazu klärt die jeweilige Krankenkasse.
Wer eine Selbstständigkeit plant oder bereits selbstständig ist, kann die Einkommenslücke in den Schutzfristen nur privat absichern – etwa über eine private Krankentagegeldversicherung oder über den vorgenannten Krankengeld-Wahltarif der gesetzlichen Kasse. Beide Optionen haben Warte- und Karenzzeiten, sodass eine frühzeitige Entscheidung sinnvoll ist. Auch Elterngeld steht Selbstständigen zu und kann den Verdienstausfall nach der Geburt teilweise auffangen.
Fehlgeburt
Nach einer Fehlgeburt können unter bestimmten Voraussetzungen ebenfalls Ansprüche im Zusammenhang mit dem Mutterschutz und dem Mutterschaftsgeld bestehen. Die rechtlichen Regelungen hierzu wurden in der jüngeren Vergangenheit angepasst; Details zu Voraussetzungen, Fristbeginn und Dauer sollten Betroffene im Einzelfall bei ihrer Krankenkasse, dem Bundesamt für Soziale Sicherung oder einer Beratungsstelle erfragen. Übrigens gilt auch während längerer Erkrankungen ein besonderer Schutz: Eine Kündigung während der Krankheit ist zwar nicht automatisch unzulässig, unterliegt aber strengen Voraussetzungen.
FAQ zum Mutterschaftsgeld
Was ist der Unterschied zwischen Mutterschaftsgeld und Elterngeld?
Das Mutterschaftsgeld ersetzt den Verdienstausfall während der Schutzfristen rund um die Geburt und wird von Krankenkasse, Arbeitgeber oder Bundesamt gezahlt. Das Elterngeld ist eine staatliche Transferleistung, die frühestens nach der Geburt beginnt und Eltern unterstützt, die wegen der Betreuung ihres Kindes weniger oder gar nicht arbeiten. In den ersten acht beziehungsweise zwölf Wochen nach der Geburt wird das Mutterschaftsgeld voll auf das Elterngeld angerechnet – es gibt also keine Doppelzahlung, sondern eine Verrechnung. Praktisch heißt das: Mütter, die Mutterschaftsgeld beziehen, verlieren in dieser Zeit keine Elterngeldmonate, erhalten aber auch kein zusätzliches Geld; das Elterngeld entfaltet seine volle Wirkung erst nach Ende der Schutzfrist.
Wie lange wird Mutterschaftsgeld gezahlt?
Regulär für die Dauer der Schutzfristen: sechs Wochen vor und acht Wochen nach der Geburt, also insgesamt 14 Wochen. Bei Früh- oder Mehrlingsgeburten sowie bei Kindern mit Behinderung verlängert sich die Zeit nach der Geburt auf zwölf Wochen. Für Sonderfälle wie eine Fehlgeburt sollten die jeweils aktuellen Regelungen bei der zuständigen Stelle erfragt werden.
Bekommen Selbstständige Mutterschaftsgeld?
In der Regel nicht, weil ein Arbeitsverhältnis fehlt. Ausnahmen gibt es bei paralleler abhängiger Beschäftigung oder bei gesetzlich versicherten Selbstständigen mit Krankengeld-Wahltarif. Privat versicherte Selbstständige ohne Arbeitsverhältnis erhalten auch keine BAS-Pauschale.
Bekommen Minijobberinnen Mutterschaftsgeld?
Ja. Minijobberinnen mit eigener gesetzlicher Krankenkassenmitgliedschaft erhalten den Kassenanteil plus Arbeitgeberzuschuss. Familienversicherte Minijobberinnen erhalten die einmalige Pauschale von bis zu 210 Euro vom Bundesamt für Soziale Sicherung plus den Zuschuss des Arbeitgebers.
Muss das Mutterschaftsgeld versteuert werden?
Nein, das Mutterschaftsgeld ist steuerfrei. Es unterliegt jedoch dem Progressionsvorbehalt: Das Finanzamt berücksichtigt die Leistung bei der Ermittlung des Steuersatzes auf das übrige zu versteuernde Einkommen. Liegen die bezogenen Lohnersatzleistungen über 410 Euro im Kalenderjahr, kann deshalb eine Pflicht zur Abgabe einer Steuererklärung bestehen; in diesem Fall sind die bezogenen Beträge in der Erklärung anzugeben.
Hinweis: Die genannten Beträge und Fristen entsprechen der aktuellen Rechtslage beziehungsweise den Angaben der zitierten Quellen (unter anderem mit Stand 2026). Dieser Artikel dient der allgemeinen Information und ersetzt keine Rechtsberatung. Für verbindliche Auskünfte zum Einzelfall wenden Sie sich an Ihre Krankenkasse, das Bundesamt für Soziale Sicherung oder eine Beratungsstelle.