Kurzarbeit: Kurzarbeitergeld, Rechte und Folgen
Kurzarbeit sichert in Krisen Arbeitsplätze: Das Unternehmen reduziert vorübergehend die Arbeitszeit, und die Bundesagentur für Arbeit gleicht einen Teil des wegfallenden Gehalts mit dem Kurzarbeitergeld aus. Das Instrument hat sich seit der Finanzkrise 2008/2009 bewährt und ist in den §§ 95 ff. des Dritten Buches Sozialgesetzbuch (SGB III) dauerhaft verankert. Was Beschäftigte und Arbeitgeber über Voraussetzungen, Anzeigeverfahren, Höhe und Bezugsdauer wissen müssen – und welche Folgen Kurzarbeit für Urlaub, Rente, Steuererklärung, Nebenverdienst und eine mögliche Kündigung hat, erklärt dieser Ratgeber mit Rechenbeispielen und neutraler Einordnung (redaktioneller Stand: 2026). Eine Rechtsberatung ersetzt er nicht.
Das Wichtigste in Kürze
- Das Kurzarbeitergeld beträgt 60 Prozent der Nettoentgeltdifferenz – lebt mindestens ein Kind im Haushalt, sind es 67 Prozent.
- Die reguläre Bezugsdauer liegt bei zwölf Monaten; für Kurzarbeit im Zeitraum vom 1. Januar 2025 bis zum 31. Dezember 2026 war sie per Verordnung befristet auf bis zu 24 Monate verlängert.
- Den Arbeitsausfall muss der Arbeitgeber vorab bei der Agentur für Arbeit anzeigen; eine einseitige Anordnung der Kurzarbeit ist nicht zulässig.
- Kurzarbeitergeld ist steuerfrei, unterliegt aber dem Progressionsvorbehalt – ab 410 Euro Lohnersatzleistungen im Jahr wird die Steuererklärung zur Pflicht.
- Urlaubsansprüche und Sozialversicherung bleiben während der Kurzarbeit weitgehend geschützt.
Was ist Kurzarbeit und wofür gibt es Kurzarbeitergeld?
Kurzarbeit ist die vorübergehende Verringerung der regelmäßigen betrieblichen Arbeitszeit wegen eines erheblichen Arbeitsausfalls. Betroffen sein können der gesamte Betrieb oder einzelne Abteilungen; arbeitet vorübergehend niemand mehr, sprechen Fachleute von Kurzarbeit Null. Das Arbeitsverhältnis besteht in jedem Fall fort – genau darin liegt der Zweck: Statt Fachkräfte zu entlassen, überbrückt das Unternehmen die schwache Auftragslage und setzt die eingearbeiteten Beschäftigten nach der Krise sofort wieder voll ein.
Das Kurzarbeitergeld finanziert diese Überbrückung: Die Agentur für Arbeit erstattet dem Arbeitgeber einen Teil der Entgeltkosten, der das Geld mit dem regulären Gehalt an die Beschäftigten auszahlt. Für das Baugewerbe gibt es mit dem Saison-Kurzarbeitergeld eine eigene Variante; bei Umstrukturierungen kommt das Transferkurzarbeitergeld infrage. Beide Sonderformen folgen eigenen Regeln und sind hier nicht Gegenstand. Die gesetzliche Grundlage bildet § 95 SGB III mit den nachfolgenden Vorschriften. Einen amtlichen Überblick bietet außerdem das Bundesministerium für Arbeit und Soziales (BMAS) auf seiner Seite zum Kurzarbeitergeld.
Voraussetzungen für Kurzarbeitergeld (§§ 95 ff. SGB III)
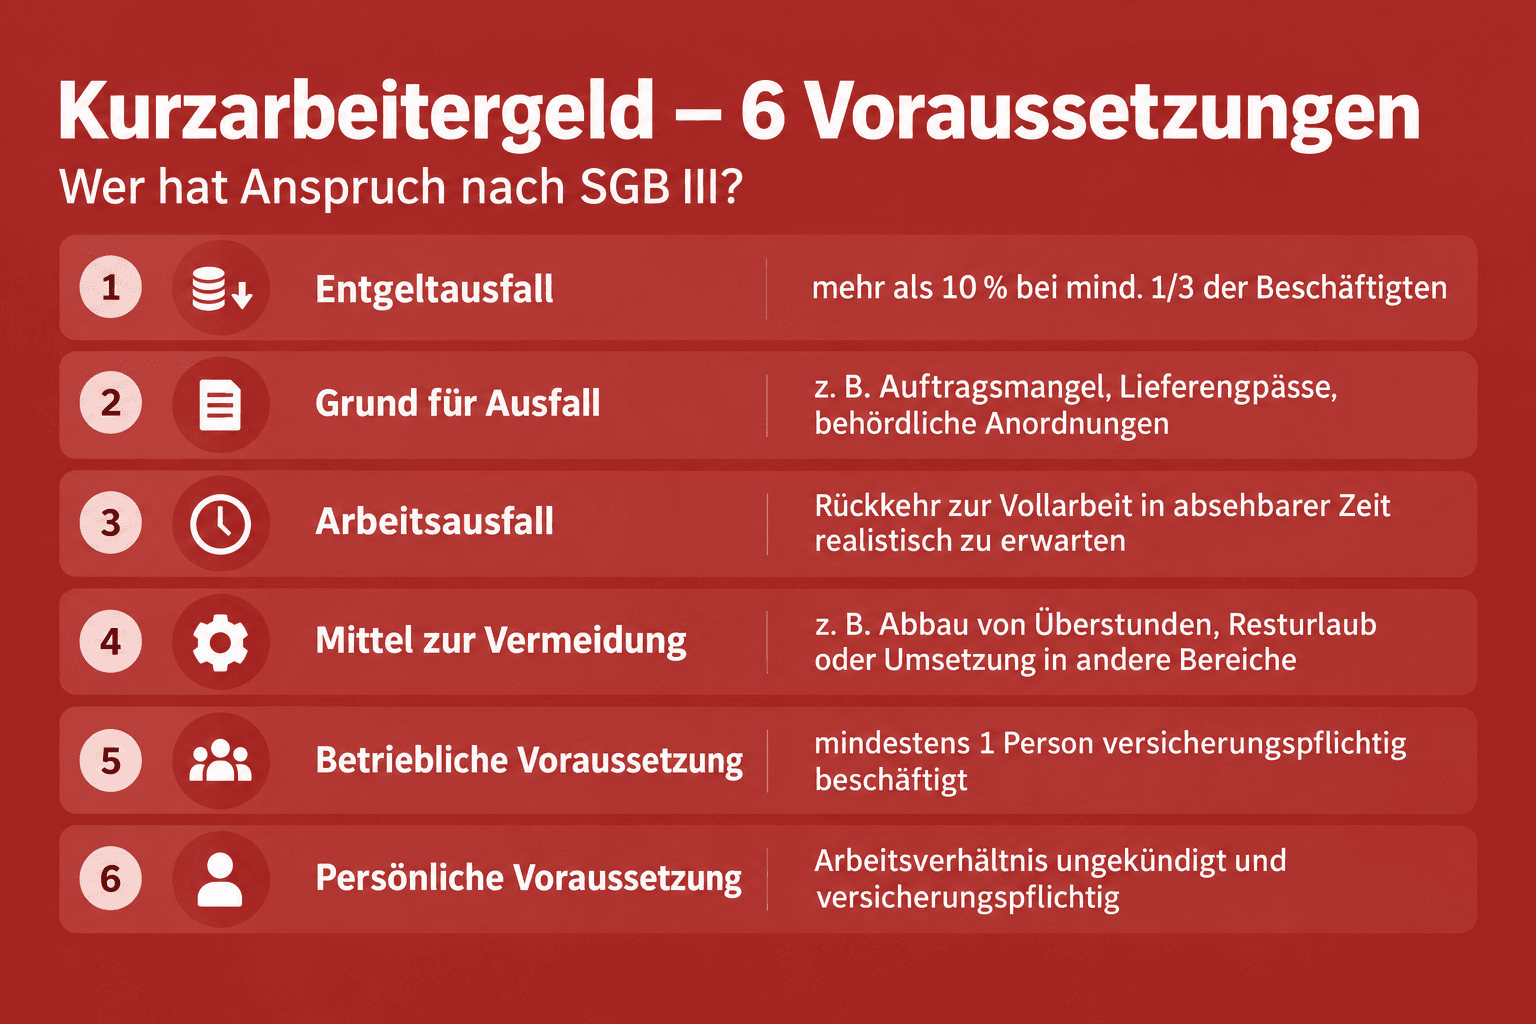
Damit die Agentur für Arbeit Kurzarbeitergeld bewilligt, müssen betriebliche und persönliche Voraussetzungen zusammenkommen. Kern ist der erhebliche Arbeitsausfall: Er muss auf wirtschaftlichen Gründen oder einem unabwendbaren Ereignis beruhen, vorübergehend sein und sich nicht vermeiden lassen. Die Übersicht fasst die Kriterien zusammen.
| Voraussetzung | Was das konkret bedeutet |
|---|---|
| Erheblicher Entgeltausfall | Mindestens ein Drittel der im Betrieb beschäftigten Personen hat im jeweiligen Kalendermonat einen Entgeltausfall von mehr als 10 Prozent. |
| Wirtschaftliche Gründe oder unabwendbares Ereignis | Etwa Auftragsmangel, Auftragsstornierungen, fehlendes Material, Lieferengpässe, behördliche Anordnungen, Brand oder außergewöhnliche Witterung. |
| Vorübergehender Arbeitsausfall | Die Rückkehr zur Vollarbeit muss in absehbarer Zeit realistisch zu erwarten sein. |
| Unvermeidbarkeit | Der Arbeitgeber muss den Ausfall vorab mildern, etwa durch Abbau von Überstunden und Arbeitszeitkonten, Resturlaub oder Umsetzung in andere Bereiche. |
| Betriebliche Voraussetzung | Im Betrieb ist mindestens eine Person versicherungspflichtig beschäftigt. |
| Persönliche Voraussetzung | Das Arbeitsverhältnis ist ungekündigt und versicherungspflichtig; Minijobber haben nur bei Rentenversicherungspflicht Anspruch. |
Zwei Punkte verdienen Erläuterung. Wirtschaftliche Gründe liegen vor, wenn der Markt den Ausfall verursacht – typischerweise einbrechende Aufträge oder gestörte Lieferketten. Kein Kurzarbeitergeld gibt es dagegen, wenn der Arbeitsausfall branchen- oder betriebsüblich ist oder saisonbedingt eintritt; für genau diese Fälle existiert das Saison-Kurzarbeitergeld. Auch rein organisatorische Engpässe, die der Arbeitgeber selbst hätte verhindern können, begründen keinen Anspruch.
Die Vermeidungspflicht ist ernst gemeint: Bevor Kurzarbeit angezeigt wird, müssen Beschäftigte Überstunden und angesammelte Arbeitszeitkonten abbauen und gegebenenfalls Resturlaub nehmen. Lässt sich der Ausfall durch Umschichtung, Lager- oder Aufräumarbeiten abfedern, ist Kurzarbeit vorerst nicht zulässig. Die detaillierten Prüfkriterien veröffentlicht die Bundesagentur für Arbeit im amtlichen Merkblatt 8a Kurzarbeitergeld.
Anzeige durch den Arbeitgeber und Zustimmung der Beschäftigten
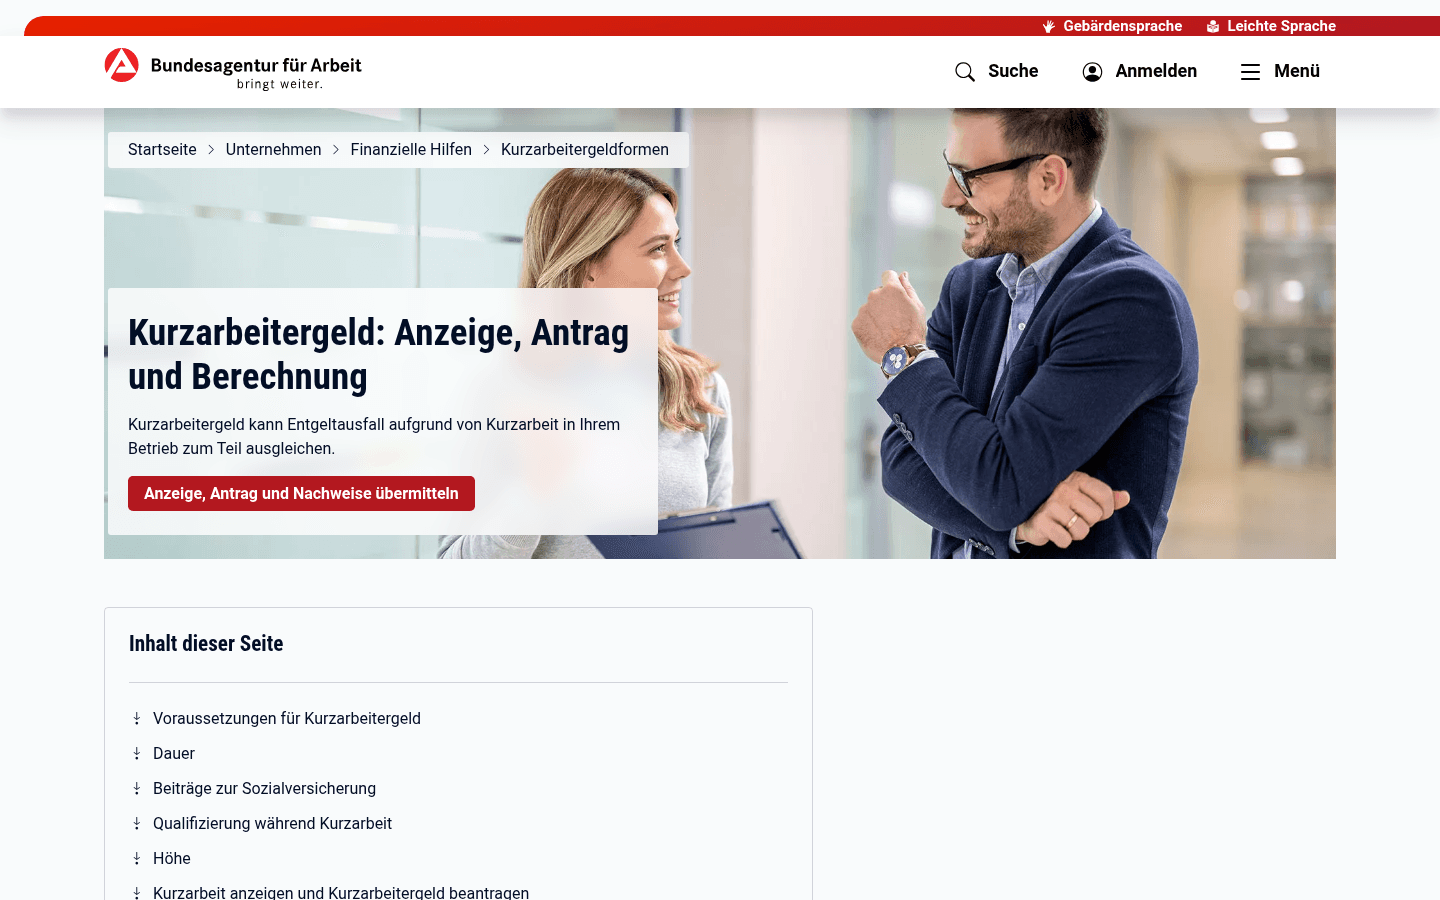
Kurzarbeit entsteht nicht automatisch. Der Arbeitgeber muss den Arbeitsausfall zuerst bei der Agentur für Arbeit am Betriebssitz anzeigen – schriftlich oder über das Online-Portal, und zwar in dem Kalendermonat, in dem die Kurzarbeit beginnt. Eine rückwirkende Anzeige für vergangene Monate ist nicht möglich. Die Agentur prüft die Voraussetzungen und stellt fest, ob ein erheblicher Arbeitsausfall vorliegt. Erst danach rechnet der Arbeitgeber monatlich ab: Der eigentliche Antrag auf Kurzarbeitergeld mit der sogenannten Abrechnungsliste (Kurzarbeiterliste) muss innerhalb einer Ausschlussfrist von drei Monaten nach Ablauf des jeweiligen Abrechnungsmonats eingehen. Bewilligt die Agentur, überweist sie das Geld dem Arbeitgeber, der es zusammen mit dem reduzierten Gehalt auszahlt.
Ein Blick auf die Fristen zeigt, wie ernst die Ausschlusswirkung gemeint ist: Beginnt die Kurzarbeit im März, muss die Anzeige noch im März bei der Agentur eingehen – geht sie erst im April ein, gibt es für März kein Geld. Die zugehörige Abrechnung für den Monat März ist dann spätestens bis zum 30. Juni einzureichen. In der Kurzarbeiterliste führt der Arbeitgeber unter anderem die betroffenen Beschäftigten, die ausgefallenen Arbeitsstunden und die gezahlten Entgelte auf; die Agentur für Arbeit stellt dafür Vordrucke und ein elektronisches Verfahren bereit. Eine Schritt-für-Schritt-Übersicht zu Anzeige, Antrag und Berechnung bieten die Informationen für Unternehmen zum Kurzarbeitergeld der Bundesagentur für Arbeit.
Auf Arbeitnehmerseite gilt: Kurzarbeit lässt sich nicht einseitig anordnen. Der Arbeitgeber braucht eine Rechtsgrundlage – eine Kurzarbeiterklausel im Tarifvertrag, eine Betriebsvereinbarung (der Betriebsrat hat bei der Einführung mitzubestimmen), eine arbeitsvertragliche Klausel oder eine individuelle Vereinbarung. Fehlt jede Grundlage, muss jede betroffene Person persönlich zustimmen. Verweigert jemand die Zustimmung, bleibt dem Arbeitgeber allenfalls die Änderungskündigung – ein arbeitsrechtlich heikles Instrument, das vorherige fachanwaltliche Prüfung verlangt.
Höhe des Kurzarbeitergeldes – 60 oder 67 Prozent
Die Höhe des Kurzarbeitergeldes bemisst sich an der Nettoentgeltdifferenz, also der Differenz zwischen dem pauschalierten Nettoentgelt ohne Arbeitsausfall (Soll-Entgelt) und dem pauschalierten Nettoentgelt mit Arbeitsausfall (Ist-Entgelt). Davon zahlt die Agentur für Arbeit grundsätzlich 60 Prozent. Lebt mindestens ein Kind im Haushalt, steigt der Satz auf 67 Prozent (Leistungssatz 1; es gilt der steuerliche Kinderbegriff des § 32 EStG). Pauschaliert bedeutet: Die Agentur arbeitet nicht mit den exakten Netto-Abrechnungen, sondern mit Tabellenwerten nach Steuerklasse und Abzugsmerkmalen.
Ein vereinfachtes Rechenbeispiel zeigt die Mechanik. Eine Angestellte mit einem pauschalierten Soll-Nettoentgelt von 2.600 Euro arbeitet im Abrechnungsmonat nur zur Hälfte; ihr Ist-Nettoentgelt halbiert sich entsprechend.
| Position | Betrag |
|---|---|
| Soll-Nettoentgelt (pauschaliert) | 2.600 Euro |
| Ist-Nettoentgelt bei 50 Prozent Arbeitsausfall | 1.300 Euro |
| Nettoentgeltdifferenz | 1.300 Euro |
| Kurzarbeitergeld ohne Kind (60 Prozent) | 780 Euro |
| Kurzarbeitergeld mit Kind (67 Prozent) | 871 Euro |
| Auszahlung gesamt ohne Kind (Ist-Entgelt plus Kurzarbeitergeld) | 2.080 Euro |
In der Praxis weichen die Beträge geringfügig ab, weil die Berechnungslisten der Bundesagentur eigene pauschalierte Werte nutzen. Bei Kurzarbeit Null entfällt das Ist-Entgelt vollständig; das Kurzarbeitergeld bezieht sich dann auf die gesamte Differenz. Viele Tarifverträge und Unternehmen stocken das Kurzarbeitergeld zusätzlich auf, teils auf Werte nahe am bisherigen Nettogehalt – ob ein solcher Zuschuss gilt, steht im Tarifvertrag, in der Betriebsvereinbarung oder im Arbeitsvertrag. Die Berechnungsgrundlagen erläutert die Bundesagentur für Arbeit auf ihrer Seite für Arbeitnehmer.
Drei Praxishinweise runden das Bild ab. Erstens wird das Kurzarbeitergeld für jeden Kalendermonat gesondert berechnet: Schwankt der Arbeitsausfall von Monat zu Monat, schwankt auch die Leistung. Zweitens prüft der Arbeitgeber den erhöhten Leistungssatz von 67 Prozent anhand des Kinderfreibetrags in den elektronischen Lohnsteuerabzugsmerkmalen; ist dort keiner hinterlegt, genügt als Nachweis in der Regel der Kindergeldbezug – wer Anspruch hat, sollte die Eintragung also frühzeitig klären. Drittens gilt für Aufstockungen: Der Arbeitgeberzuschuss zum Kurzarbeitergeld ist seit dem Auslaufen der befristeten Pandemie-Regelung (Steuerfreiheit nur bis 30. Juni 2022) grundsätzlich steuer- und beitragspflichtiges Arbeitsentgelt. Netto kommt vom Zuschuss daher weniger an, als die Bruttozusage vermuten lässt.
Bezugsdauer des Kurzarbeitergeldes
Regulär wird Kurzarbeitergeld bis zu zwölf Monate gezahlt (§ 104 SGB III). In angespannter Wirtschaftslage kann der Gesetzgeber diese Dauer per Rechtsverordnung verlängern. Durch die Dritte und Vierte Kurzarbeitergeldbezugsdauerverordnung ist die Bezugsdauer für Betriebe, die sich bereits in Kurzarbeit befinden, auf bis zu 24 Monate verlängert – längstens bis zum 31. Dezember 2026. Für Kurzarbeit, die erstmals ab dem 1. Januar 2026 beginnt, gilt wieder die Regelbezugsdauer von zwölf Monaten.
Wichtig ist die Unterbrechungsregel: Wird die Kurzarbeit für mindestens drei Monate unterbrochen, muss der Arbeitgeber den Arbeitsausfall erneut anzeigen; die Agentur für Arbeit prüft die Voraussetzungen dann von Neuem. Frei werdende Zeit lässt sich zudem für geförderte Weiterbildung nutzen – die Agentur für Arbeit berät Unternehmen und Beschäftigte zu Qualifizierung während der Kurzarbeit.
Auswirkungen auf Urlaub, Rente und Sozialversicherung
Beim Urlaub gilt zunächst Entlastendes: Wer in reduzierter Kurzarbeit weiterarbeitet, behält seinen Urlaubsanspruch grundsätzlich unverändert. Auch das Urlaubsentgelt sinkt nicht, weil Verdienstkürzungen infolge von Kurzarbeit bei der Berechnung außer Betracht bleiben (§ 11 Abs. 1 BUrlG). Anders sieht es bei Kurzarbeit Null aus: Für volle Kalendermonate, in denen gar keine Arbeitspflicht besteht, kann der Urlaubsanspruch anteilig entfallen – so hat es das Bundesarbeitsgericht entschieden (Urteil vom 30. November 2021, Az. 9 AZR 225/21). Wer längere Zeit komplett in Kurzarbeit Null war, sollte seinen Jahresurlaub daher konkret nachrechnen lassen.
Die Sozialversicherung läuft während der Kurzarbeit weiter. Beiträge auf das tatsächlich gezahlte Ist-Entgelt teilen sich Arbeitgeber und Arbeitnehmer wie gewohnt. Für die ausgefallenen Stunden kommt ein fiktives Arbeitsentgelt hinzu: 80 Prozent des Unterschiedsbetrags zwischen Soll- und Ist-Entgelt. Die Beiträge auf dieses fiktive Entgelt für die Renten-, Arbeitslosen- und Krankenversicherung trägt der Arbeitgeber allein – die Beschäftigten haben dadurch keine eigenen Abzüge.
Für die spätere Rente bedeutet das: Weil das fiktive Entgelt nur 80 Prozent der Differenz abdeckt, fließen während der Kurzarbeit etwas geringere Rentenversicherungsbeiträge als bei Vollarbeit. Die Auswirkung auf die Rentenhöhe bleibt gering, ist aber rechnerisch vorhanden – bei langen Kurzarbeitsphasen kann sie sich summieren.
Kurzarbeitergeld in der Steuererklärung – Progressionsvorbehalt als Nachzahlungs-Falle
Kurzarbeitergeld ist steuerfrei (§ 3 Nr. 2 EStG): Darauf wird keine Lohnsteuer abgeführt. Die häufige Schlussfolgerung „steuerfrei heißt steuerlich erledigt“ ist jedoch die teuerste Falle der Kurzarbeit. Das Kurzarbeitergeld unterliegt nämlich dem Progressionsvorbehalt nach § 32b EStG: Das Finanzamt rechnet die Leistung fiktiv dem Einkommen hinzu, ermittelt daraus einen höheren Durchschnittssteuersatz und wendet diesen Satz auf das tatsächlich steuerpflichtige Einkommen an. Das Kurzarbeitergeld selbst bleibt unberührt – das übrige Einkommen wird aber höher besteuert. Weil während des Jahres auf das Kurzarbeitergeld keine Steuer einbehalten wurde, entsteht regelmäßig eine Nachzahlung.
Ein vereinfachtes, gerundetes Beispiel macht die Mechanik greifbar (die tatsächlichen Werte hängen von Steuerjahr, Steuerklasse und persönlichen Abzügen ab):
- Zu versteuerndes Einkommen ohne Kurzarbeitergeld: 30.000 Euro – darauf entfällt ein Durchschnittssteuersatz von etwa 14 Prozent, also rund 4.200 Euro Einkommensteuer.
- Bezogenes Kurzarbeitergeld im selben Jahr: 10.000 Euro. Das Finanzamt ermittelt den Steuersatz fiktiv aus 40.000 Euro: etwa 17 Prozent.
- Angewendet auf die tatsächlichen 30.000 Euro ergibt das rund 5.100 Euro Steuer – eine Mehrbelastung von etwa 900 Euro, obwohl die 10.000 Euro selbst steuerfrei bleiben.
Zweiter praktischer Punkt: die Pflichtveranlagung. Wer im Kalenderjahr mehr als 410 Euro an Lohnersatzleistungen bezogen hat, muss eine Einkommensteuererklärung abgeben (§ 46 Abs. 2 Nr. 1 EStG). Der Arbeitgeber bescheinigt das Kurzarbeitergeld elektronisch in der Lohnsteuerbescheinigung; in ELSTER lässt es sich über die vorausgefüllte Steuererklärung übernehmen, in der Papierform gehört es in die Anlage N. Sinnvoll ist, von Beginn der Kurzarbeit an eine Rücklage für die Nachzahlung zu bilden. Wie hoch sie im Einzelfall ausfällt, beantwortet nur die eigene Steuerberechnung – bei Zusammenveranlagung kann der Effekt kleiner oder größer ausfallen. Konkrete Fragen klären Finanzamt, Lohnsteuerhilfeverein oder Steuerberater; dieser Ratgeber ersetzt keine Steuerberatung.
Auch die Frist ist im Blick zu behalten: Wer zur Abgabe verpflichtet ist, reicht die Erklärung grundsätzlich bis zum 31. Juli des Folgejahres ein; wer einen Steuerberater oder Lohnsteuerhilfeverein einschaltet, hat mehr Zeit. Weil die Daten elektronisch ans Finanzamt übermittelt werden, bleibt die Abgabepflicht dort nicht verborgen; wer sie ignoriert, riskiert Verspätungszuschläge und im Wiederholungsfall weitere Zwangsmittel. Wer früh abgibt, kennt die Nachzahlung zudem früh und kann die Rücklage entsprechend anpassen.
Nebenverdienst während der Kurzarbeit
Ein Nebenjob während der Kurzarbeit ist grundsätzlich erlaubt – die Anrechnung auf das Kurzarbeitergeld hängt vom Zeitpunkt ab. Wer die Nebentätigkeit bereits vor Beginn der Kurzarbeit ausgeübt hat, muss sich deren Verdienst in der Regel nicht anrechnen lassen. Wer dagegen während der Kurzarbeit eine neue Tätigkeit aufnimmt oder eine bestehende ausweitet, muss mit Anrechnung rechnen: Das zusätzliche Entgelt mindert das Kurzarbeitergeld. Der Nebenverdienst ist dem Arbeitgeber zu melden, der ihn in der monatlichen Abrechnung an die Agentur für Arbeit weitergibt. Unberührt davon gelten die arbeitsvertraglichen Nebenpflichten – etwa Genehmigungsvorbehalte und das Verbot, für die Konkurrenz tätig zu werden – sowie das Arbeitszeitgesetz. Frühere befristete Sonderregelungen aus der Pandemiezeit, etwa zur anrechnungsfreien Nebentätigkeit in systemrelevanten Bereichen, sind nicht mehr aktuell; es gilt wieder der Regelzustand des SGB III.
Die Zeitpunkt-Logik gilt auch für Minijobs: Eine geringfügige Beschäftigung, die es schon vor Beginn der Kurzarbeit gab, bleibt anrechnungsfrei; ein Minijob, der während der Kurzarbeit neu aufgenommen wird, mindert die Leistung. Wer unsicher ist, in welche Kategorie die eigene Tätigkeit fällt, sollte den Fall vor Aufnahme der Arbeit mit dem Arbeitgeber und gegebenenfalls der Agentur für Arbeit klären – nachträgliche Korrekturen in der Abrechnung sind aufwendig und können Rückforderungen auslösen.
Kündigung während der Kurzarbeit
Kurzarbeit ist kein Kündigungsschutz. Der Arbeitgeber darf während der Kurzarbeit grundsätzlich ordentlich kündigen; das Kündigungsschutzgesetz, die gesetzlichen und vertraglichen Fristen sowie der Sonderkündigungsschutz etwa für Schwangere oder Schwerbehinderte gelten unverändert fort. In einem Punkt wird es für Arbeitgeber allerdings widersprüchlich: Wer der Agentur für Arbeit einen nur vorübergehenden Arbeitsausfall angezeigt hat, kann nicht gleichzeitig eine betriebsbedingte Kündigung mit dem dauerhaften Wegfall derselben Arbeitsplätze begründen. Arbeitsgerichte prüfen solche Kündigungen besonders kritisch. Wer seine Kündigung anfechten will, muss nach Zugang innerhalb von drei Wochen eine Kündigungsschutzklage beim Arbeitsgericht einreichen.
Für die Beschäftigten gilt: Voraussetzung für das Kurzarbeitergeld ist ein ungekündigtes Arbeitsverhältnis. Geht eine Kündigung zu, endet der Anspruch – unabhängig davon, ob sie vom Arbeitgeber oder vom Arbeitnehmer ausgeht. Wer selbst kündigt, riskiert zusätzlich eine Sperrzeit beim Arbeitslosengeld. Bevor jemand in der Kurzarbeit eine Kündigung ausspricht oder einen Aufhebungsvertrag unterschreibt, lohnt der Gang zur Agentur für Arbeit oder zu einem Fachanwalt für Arbeitsrecht. Dieser Artikel gibt eine neutrale Einordnung und ersetzt keine Rechtsberatung im Einzelfall.
Häufige Irrtümer zur Kurzarbeit (FAQ)
Muss ich Kurzarbeitergeld selbst beantragen?
Nein. Anzeige, Antrag und monatliche Abrechnung sind Aufgabe des Arbeitgebers. Das Kurzarbeitergeld wird zusammen mit dem reduzierten Gehalt ausgezahlt; die Agentur für Arbeit erstattet es dem Arbeitgeber.
Verfällt mein Urlaub durch Kurzarbeit?
Nicht automatisch. Bei reduzierter Arbeitszeit bleibt der Urlaubsanspruch grundsätzlich bestehen, und das Urlaubsentgelt sinkt nicht. Nur bei Kurzarbeit Null kann der Anspruch für volle arbeitsfreie Kalendermonate anteilig entfallen – so die Rechtsprechung des Bundesarbeitsgerichts.
Darf ich während der Kurzarbeit gekündigt werden?
Ja. Kurzarbeit schützt nicht vor Kündigung; das allgemeine Kündigungsrecht gilt weiter. Für das Kurzarbeitergeld ist aber ein ungekündigtes Arbeitsverhältnis nötig – mit Zugang der Kündigung endet die Leistung. Wer eine Kündigung erhalten hat und dagegen vorgehen will, sollte wegen der dreiwöchigen Klagefrist keine Zeit verlieren.
Kann ich Kurzarbeit ablehnen?
Das hängt von der Rechtsgrundlage ab. Gibt es keine Kurzarbeiterklausel in Tarifvertrag, Betriebsvereinbarung oder Arbeitsvertrag, können Sie die Zustimmung verweigern und behalten Ihren Anspruch auf das volle Gehalt. Existiert dagegen eine wirksame Grundlage, können Sie sich der Kurzarbeit grundsätzlich nicht entziehen – allenfalls die Wirksamkeit der Klausel lässt sich überprüfen. Im Zweifel hilft ein Fachanwalt für Arbeitsrecht oder die Gewerkschaft.
Muss ich Kurzarbeitergeld versteuern?
Das Kurzarbeitergeld selbst ist steuerfrei. Es unterliegt jedoch dem Progressionsvorbehalt: Es erhöht den Steuersatz auf das übrige Einkommen und kann so zu einer Nachzahlung führen. Ab mehr als 410 Euro Lohnersatzleistungen im Jahr ist die Steuererklärung ohnehin Pflicht.
Darf ich während der Kurzarbeit nebenbei arbeiten?
Ja. Einen Nebenjob, den es schon vor der Kurzarbeit gab, müssen Sie sich in der Regel nicht anrechnen lassen. Nehmen Sie dagegen während der Kurzarbeit eine neue Tätigkeit auf, wird der Verdienst auf das Kurzarbeitergeld angerechnet. Die Meldepflicht gegenüber dem Arbeitgeber gilt in jedem Fall.
Was gilt bei Krankheit während der Kurzarbeit?
Erkranken Sie während des Bezugs von Kurzarbeitergeld, zahlt der Arbeitgeber zunächst bis zu sechs Wochen Entgeltfortzahlung – in Höhe von Ist-Entgelt plus Kurzarbeitergeld. Danach springt die Krankenkasse mit Krankengeld ein, das auf Basis des vor Beginn der Kurzarbeit zuletzt erzielten Regelentgelts berechnet wird (§ 47b Abs. 3 SGB V). Wer bereits vor Beginn der Kurzarbeit arbeitsunfähig erkrankt ist, erhält dagegen die reguläre Entgeltfortzahlung auf Basis des vollen Gehalts. Erreicht Sie die Kündigung ausgerechnet während einer Erkrankung, gilt im Übrigen dasselbe Fristenrecht: Auch eine Kündigung während der Krankheit ist grundsätzlich zulässig und innerhalb derselben Dreiwochenfrist angreifbar.
Wirkt sich Kurzarbeit auf meine Rente aus?
Kaum. Für die Ausfallstunden zahlt der Arbeitgeber Beiträge auf ein fiktives Entgelt von 80 Prozent der Entgeltdifferenz. Dadurch entstehen leicht geringere Rentenansprüche als bei Vollarbeit; der Effekt ist klein, wächst aber mit der Dauer der Kurzarbeit.
Kurzarbeit entlastet Betriebe in der Krise und sichert Einkommen – sie ist aber kein Selbstläufer. Anzeigefristen, Zustimmungsfragen und die Steuererklärung verlangen Aufmerksamkeit. Die verbindlichen Auskünfte erteilt die Bundesagentur für Arbeit; bei arbeits- oder steuerrechtlichen Detailfragen helfen Fachanwalt und Steuerberater weiter.