Abfindung und Steuer: Fünftelregelung einfach erklärt
Wenn es um Abfindung und Steuer geht, greifen viele Arbeitnehmer zu spät zum Taschenrechner: Eine Abfindung ist ein willkommener Ausgleich für den Jobverlust, muss aber vollständig versteuert werden. Die gute Nachricht: Mit der Fünftelregelung nach § 34 EStG lässt sich die Steuerlast spürbar senken – vorausgesetzt, die Bedingungen stimmen und die Auszahlung ist klug getimt. Seit 2025 gilt zudem eine neue Regel: Die Ermäßigung gibt es nur noch über die Einkommensteuererklärung. Dieser Ratgeber erklärt den Mechanismus, rechnet ein konkretes Beispiel durch und zeigt die typischen Steuerfallen. Er ersetzt keine individuelle Steuerberatung, gibt Ihnen aber die nötige Orientierung für das Gespräch mit Arbeitgeber, Steuerberater oder Lohnsteuerhilfeverein.
Das Wichtigste in Kürze:
- Steuerpflicht: Abfindungen sind voll einkommensteuerpflichtig, aber grundsätzlich sozialversicherungsfrei – Ausnahme: freiwillig gesetzlich Krankenversicherte.
- Fünftelregelung: Nach § 34 EStG wird die Abfindung rechnerisch auf fünf Jahre verteilt. Das glättet den Steuersatz und spart je nach Einkommen mehrere tausend Euro.
- Neu seit 2025: Der Arbeitgeber wendet die Fünftelregelung nicht mehr in der Lohnabrechnung an. Sie holen sich die Ermäßigung über die Einkommensteuererklärung zurück.
- Timing zählt: Fällt die Auszahlung in ein Jahr mit hohem sonstigem Einkommen, steigt die Steuerlast trotz Fünftelregelung deutlich.
- Praxistool: Mit dem Abfindungs-Rechner der Redaktion ermitteln Sie Ihre voraussichtliche Netto-Abfindung in wenigen Minuten.
Muss ich eine Abfindung versteuern?
Ja. Seit 2006 sind Abfindungen in voller Höhe einkommensteuerpflichtig. Bis 2003 war eine Abfindung noch steuerfrei, danach galt eine Übergangsregelung mit Freibeträgen – beides ist Vergangenheit. Eine Abfindung ist heute keine steuerfreie Entschädigung, sondern zählt zu den außerordentlichen Einkünften im Sinne von § 34 EStG in Verbindung mit § 24 Nr. 1 EStG.
Steuerlich wird die Abfindung behandelt wie Arbeitslohn, den Sie auf einen Schlag erhalten: Sie fließt im Auszahlungsjahr Ihrem übrigen Einkommen zu. Ohne Gegensteuer würde der progressive Steuertarif die Summe stark belasten, weil der Grenzsteuersatz mit jedem zusätzlichen Euro steigt. Genau hier setzt die Fünftelregelung an. Auf die festgesetzte Einkommensteuer kommen gegebenenfalls noch Solidaritätszuschlag und Kirchensteuer hinzu. Der Solidaritätszuschlag beträgt 5,5 Prozent der Einkommensteuer; seit der Reform von 2021 zahlen ihn Arbeitnehmer mit niedrigen und mittleren Einkommen nicht mehr. Eine hohe Abfindung kann jedoch dazu führen, dass im Auszahlungsjahr zumindest anteilig Solidaritätszuschlag anfällt. Wer kirchensteuerpflichtig ist, zahlt zusätzlich je nach Bundesland acht oder neun Prozent der Einkommensteuer. Beide Nebenabgaben berechnen sich von der Einkommensteuer – sinkt diese durch die Fünftelregelung, sinken Solidaritätszuschlag und Kirchensteuer entsprechend mit.
Wie hoch fällt eine Abfindung aus?
Einen gesetzlichen Anspruch auf eine Abfindung gibt es nur in Ausnahmefällen, etwa über einen Sozialplan, einen Nachteilsausgleich bei Betriebsänderungen oder den Auflösungsantrag nach § 10 KSchG. In der Praxis ist die Höhe Verhandlungssache. Als Faustformel gilt: ein halbes Bruttomonatsgehalt pro Beschäftigungsjahr. Bei zehn Jahren Betriebszugehörigkeit und 4.000 Euro Bruttogehalt lägen Sie damit bei rund 20.000 Euro. Je nach Verhandlungsposition (etwa bei einer betriebsbedingten Kündigung mit Abfindung), Kündigungsschutzklage und Unternehmensgröße kann die Summe deutlich höher oder niedriger ausfallen.
Wie viel von der Brutto-Abfindung nach Steuern übrig bleibt, hängt vor allem von Ihrem Gesamteinkommen im Auszahlungsjahr ab. Einen ersten belastbaren Näherungswert liefert der Abfindungs-Rechner des Berufswelt Journals, der die Fünftelregelung direkt berücksichtigt.
Die Fünftelregelung nach § 34 EStG erklärt
Die Fünftelregelung ist ein Rechenverfahren, das den Progressionssprung abfedert, der entsteht, wenn eine große Einmalzahlung auf Ihr Jahreseinkommen trifft. Statt die Abfindung komplett dem Einkommen des Auszahlungsjahres zuzuschlagen, tut das Finanzamt so, als würden Sie fünf Jahre lang jeweils ein Fünftel erhalten. Der zusätzliche Steuerbetrag, der auf dieses Fünftel entfällt, wird anschließend verfünffacht. Weil das Fünftel in einer niedrigeren Progressionszone liegt als die volle Summe, fällt die Steuer am Ende geringer aus.
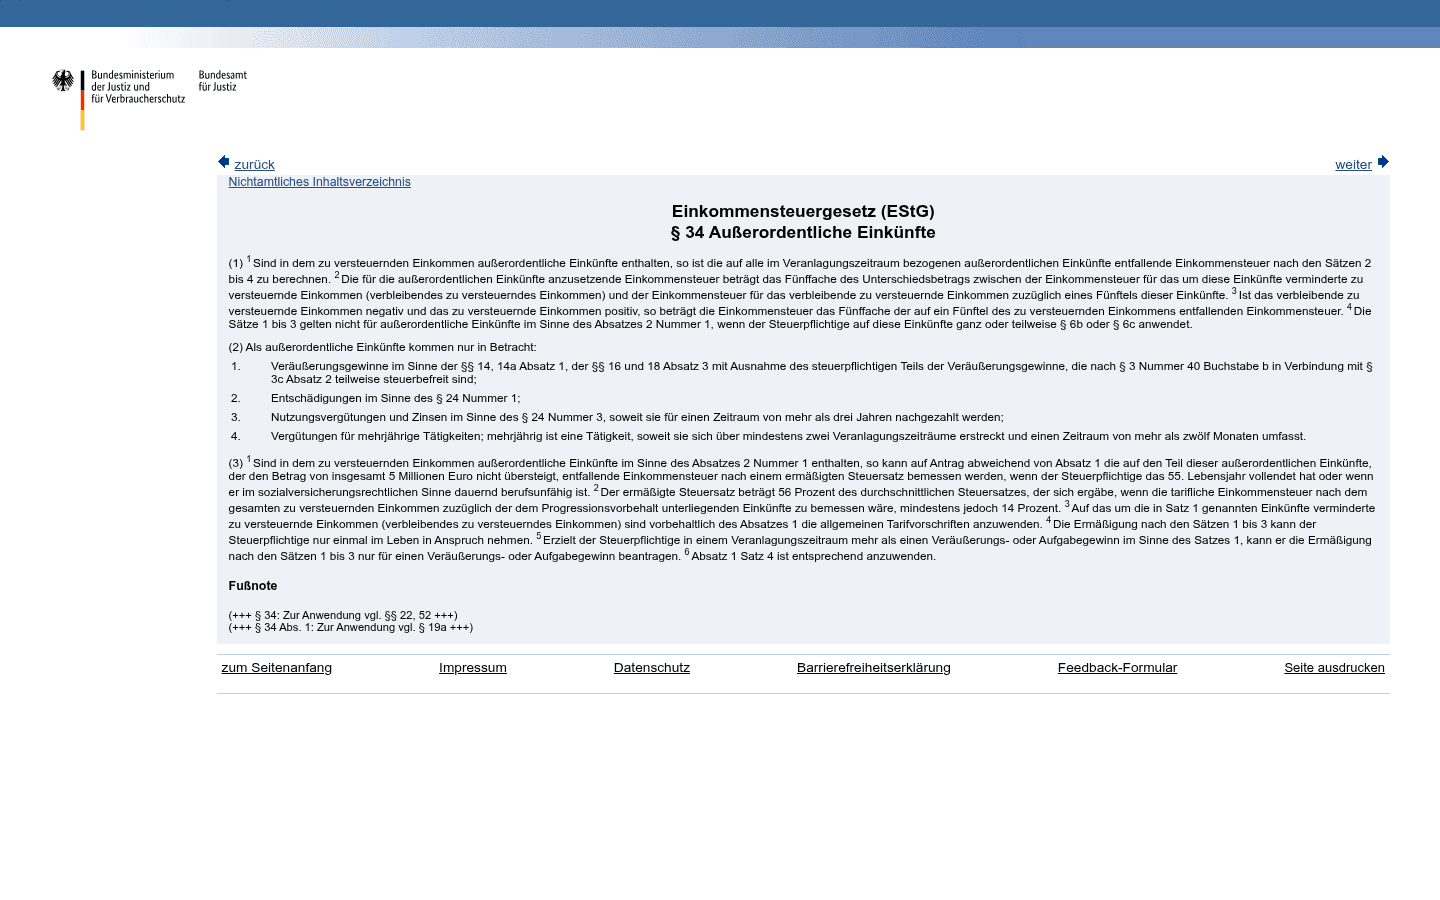
Im Gesetz heißt es dazu: Die Einkommensteuer „beträgt insoweit das Fünffache des Unterschiedsbetrags“ zwischen der Steuer ohne die außerordentlichen Einkünfte und der Steuer auf das Einkommen plus ein Fünftel dieser Einkünfte (§ 34 Abs. 1 EStG).
Damit das Finanzamt die Fünftelregelung anwendet, müssen drei Bedingungen erfüllt sein:
- Echte Abfindung: Die Zahlung entschädigt für den Verlust des Arbeitsplatzes oder für entgangene künftige Einnahmen. Abgegoltene Gehaltsansprüche wie ausstehender Lohn oder Resturlaub zählen nicht dazu.
- Zusammenballung: Die Einkünfte fallen in einem Kalenderjahr an und übersteigen in der Regel den Arbeitslohn, der Ihnen bis Jahresende bei Fortsetzung des Arbeitsverhältnisses zugeflossen wäre.
- Einmalzahlung: Die Abfindung fließt grundsätzlich in einem Betrag. Verteilt der Arbeitgeber sie auf mehrere Jahre, entfällt die Ermäßigung meist.
Ein Beispiel zur Zusammenballung: Sie scheiden zum 30. Juni aus einem Job mit 5.000 Euro Monatsgehalt aus und haben bis dahin 30.000 Euro verdient. Erhalten Sie zusätzlich eine Abfindung von 50.000 Euro, liegen Ihre Jahreseinkünfte bei 80.000 Euro – deutlich über den 60.000 Euro, die Sie bei unveränderter Weiterbeschäftigung bis zum Jahresende erzielt hätten. Die Voraussetzung ist erfüllt, und das Finanzamt wendet die Fünftelregelung auf Antrag an.
So wird die Fünftelregelung berechnet – Rechenbeispiel
Der Rechenweg folgt immer demselben Muster. Das Finanzamt ermittelt vier Werte:
- Steuer auf das zu versteuernde Einkommen ohne Abfindung (Wert A).
- Steuer auf das Einkommen plus ein Fünftel der Abfindung (Wert B).
- Die Differenz aus B minus A wird mit fünf multipliziert – das ist die Steuer auf die Abfindung.
- Gesamtsteuer = Wert A plus die fünffache Differenz.
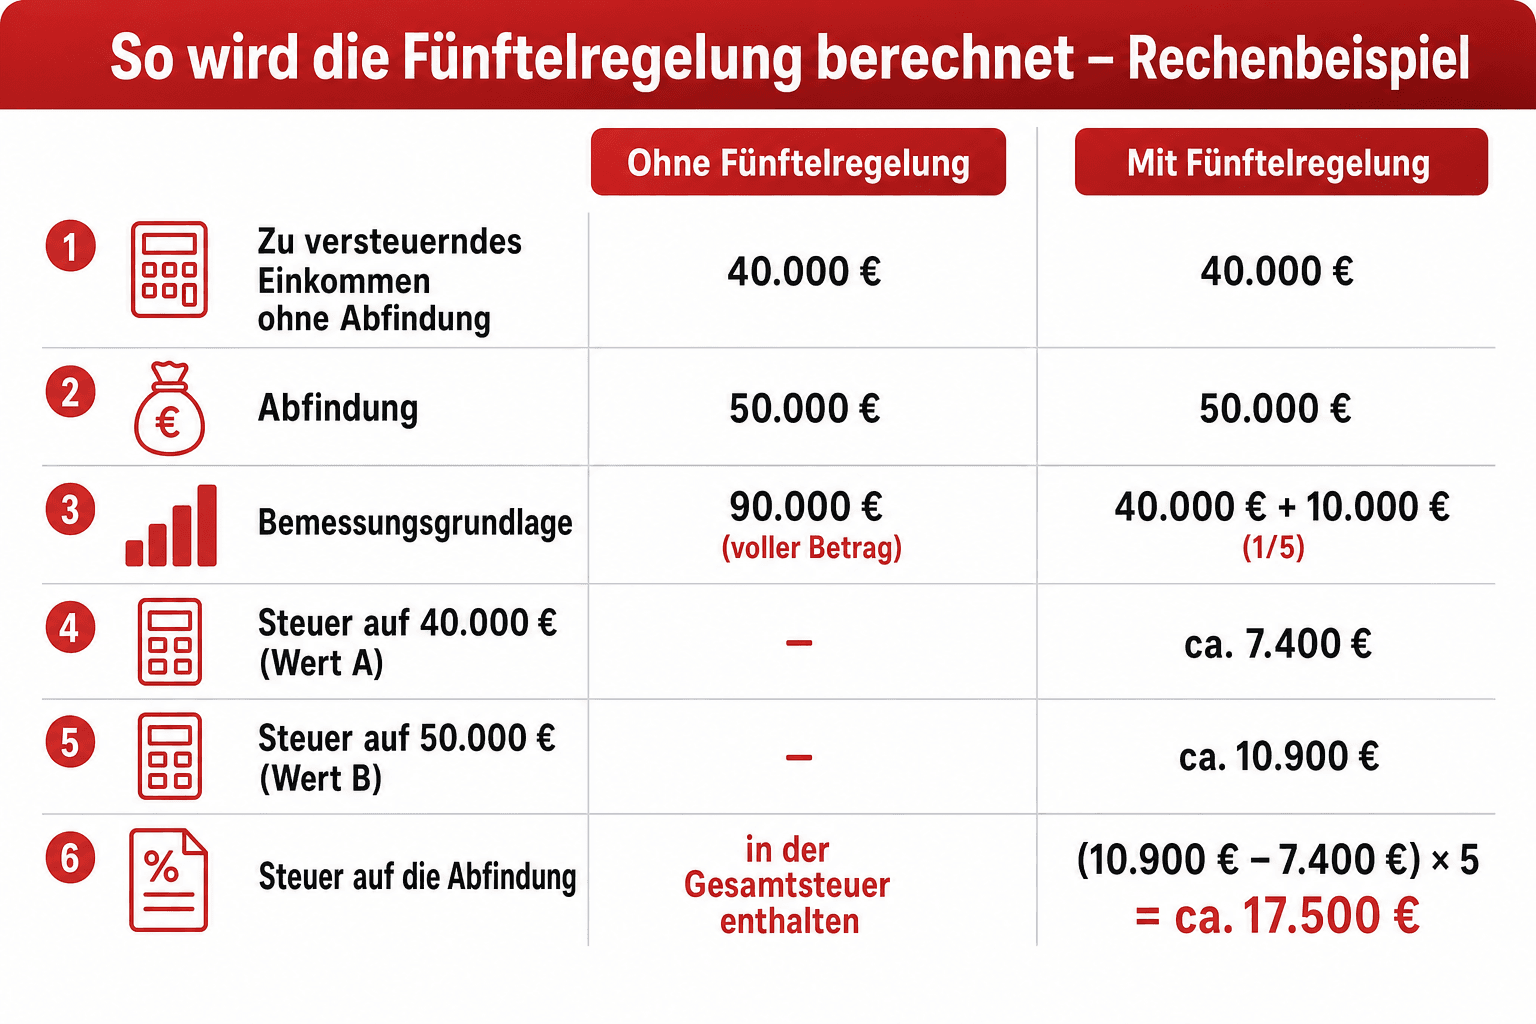
Beispiel: Ein lediger Arbeitnehmer (Steuerklasse I) hat im Auszahlungsjahr ein zu versteuerndes Einkommen von 40.000 Euro und erhält eine Abfindung von 50.000 Euro.
| Rechenschritt | Ohne Fünftelregelung | Mit Fünftelregelung |
|---|---|---|
| Zu versteuerndes Einkommen ohne Abfindung | 40.000 € | 40.000 € |
| Abfindung | 50.000 € | 50.000 € |
| Bemessungsgrundlage | 90.000 € (voller Betrag) | 40.000 € + 10.000 € (1/5) |
| Steuer auf 40.000 € (Wert A) | – | ca. 7.400 € |
| Steuer auf 50.000 € (Wert B) | – | ca. 10.900 € |
| Steuer auf die Abfindung | in der Gesamtsteuer enthalten | (10.900 € − 7.400 €) × 5 = ca. 17.500 € |
| Einkommensteuer gesamt | ca. 26.900 € | ca. 24.900 € |
| Ersparnis durch Fünftelregelung | – | ca. 2.000 € |
Es handelt sich um ein vereinfachtes Beispiel mit gerundeten Werten auf Basis des Einkommensteuertarifs 2025, ohne Solidaritätszuschlag und Kirchensteuer. Verbindlich ist allein die Berechnung des Finanzamts. Das Beispiel zeigt aber das Grundprinzip: Je größer der Progressionsunterschied zwischen Einkommen und Einkommen plus Abfindung, desto stärker wirkt die Fünftelregelung. Liegt Ihr Einkommen bereits ohne Abfindung im Bereich des Spitzensteuersatzes, verpufft der Effekt dagegen weitgehend, weil jedes Fünftel dann zum gleichen Steuersatz besteuert würde.
Fünftelregelung seit 2025: Anwendung nur noch über die Steuererklärung
Bis Ende 2024 konnte der Arbeitgeber die Fünftelregelung bereits im Lohnsteuerabzug berücksichtigen – der Vorteil war sofort auf der Abrechnung sichtbar. Mit dem Wachstumschancengesetz wurde diese Möglichkeit abgeschafft: Seit dem 1. Januar 2025 rechnet der Arbeitgeber die Abfindung wie regulären Arbeitslohn ab und zieht die volle Lohnsteuer ein (Stand: August 2026).
Für Sie heißt das: Zunächst geht mehr Steuer ab, als Ihnen am Ende zusteht. Die Ermäßigung holen Sie sich über die Einkommensteuererklärung zurück. Geben Sie keine Erklärung ab, verschenken Sie den Vorteil – die Veranlagung lohnt sich im Abfindungsjahr praktisch immer. Sie können die Erklärung bis zu vier Jahre rückwirkend einreichen; wer die Abfindung 2025 erhalten hat, kann also noch bis Ende 2029 reagieren. Besser ist es, das Geld nicht so lange beim Finanzamt liegen zu lassen.
Praktisch bedeutet die Umstellung eine ungewollte Vorfinanzierung: Zwischen dem Lohnsteuerabzug und der Erstattung durch das Finanzamt können viele Monate liegen. Reichen Sie Ihre Steuererklärung deshalb so früh wie möglich ein – üblicherweise ab dem Frühjahr des Folgejahres, sobald Ihnen alle Unterlagen vorliegen. Bewahren Sie außerdem den Aufhebungsvertrag oder die Abfindungsvereinbarung sorgfältig auf: Das Finanzamt kann Nachweise verlangen, etwa zur Höhe der Zahlung, zum Auszahlungszeitpunkt und zur Zusammenballung der Einkünfte.
Eintragung: Die Abfindung gehört in die Anlage N der Steuererklärung, in den Bereich „Entschädigungen und Arbeitslohn für mehrere Jahre“. Dort beantragen Sie zugleich die ermäßigte Besteuerung nach § 34 EStG. Das Finanzamt prüft die Voraussetzungen – insbesondere die Zusammenballung der Einkünfte – und wendet die Fünftelregelung an, wenn sie Ihnen zusteht. In ELSTER und gängigen Steuerprogrammen führt der Interviewmodus Schritt für Schritt durch die richtigen Felder; die Zahlen liefert die elektronische Lohnsteuerbescheinigung Ihres Arbeitgebers.
Abfindung und Sozialversicherung: Was gilt?
Steuer und Sozialversicherung sind zwei getrennte Baustellen. Während die Abfindung steuerpflichtig ist, fallen auf eine echte Abfindung keine Sozialversicherungsbeiträge an – weder für Kranken- und Pflegeversicherung noch für Renten- und Arbeitslosenversicherung. Der Grund: Die Abfindung gilt als Entschädigung für den Verlust des Jobs und nicht als Arbeitsentgelt für geleistete Arbeit.
Ausnahme freiwillig Krankenversicherte: Wer freiwillig in der gesetzlichen Krankenkasse versichert ist – etwa weil das Einkommen über der Jahresarbeitsentgeltgrenze liegt und keine private Versicherung besteht –, muss auf die Abfindung unter Umständen Beiträge zur Kranken- und Pflegeversicherung zahlen. Die Kasse berücksichtigt die Abfindung zeitlich begrenzt, orientiert daran, wie lange das letzte Gehalt bei Fortsetzung des Arbeitsverhältnisses noch gezahlt worden wäre. Privat Krankenversicherte sind nicht betroffen. Klären Sie die Berechnung frühzeitig mit Ihrer Krankenkasse.
Wichtige Abgrenzung: Zahlt der Arbeitgeber mit der Abfindung zugleich ausstehendes Gehalt, Überstunden oder Urlaubsabgeltung aus, ist dieser Teil beitrags- und steuerpflichtiger Arbeitslohn – die Fünftelregelung gilt dafür nicht. Auf das Arbeitslosengeld I hat eine echte Abfindung grundsätzlich keinen Einfluss; nur wenn die ordentliche Kündigungsfrist nicht eingehalten wurde, kann der Anspruch vorübergehend ruhen.
Die folgende Übersicht trennt die beiden Baustellen Steuer und Sozialversicherung für die wichtigsten Zahlungsbestandteile:
| Zahlungsbestandteil | Einkommensteuer | Fünftelregelung | Sozialversicherung |
|---|---|---|---|
| Echte Abfindung (Entschädigung für den Verlust des Arbeitsplatzes) | steuerpflichtig | ja, bei Zusammenballung | beitragsfrei |
| Abfindung bei freiwilliger gesetzlicher Krankenversicherung | steuerpflichtig | ja, bei Zusammenballung | zeitweise Beiträge zur Kranken- und Pflegeversicherung |
| Ausstehendes Gehalt, Überstunden, Urlaubsabgeltung | steuerpflichtig | nein | beitragspflichtig |
| Abfindung, verteilt auf mehrere Jahresraten | steuerpflichtig | entfällt in der Regel | beitragsfrei, solange echte Entschädigung |
Im Zweifel prüfen Krankenkasse und Finanzamt jeden Bestandteil einzeln. Eine saubere Trennung der Abfindung von Gehaltsansprüchen in der Vereinbarung vermeidet Rückfragen und nachträgliche Beitragsforderungen.
Steuerfalle Auszahlungsjahr: Worauf Sie achten sollten
Die Fünftelregelung glättet die Progression, beseitigt sie aber nicht. Erhalten Sie die Abfindung in einem Jahr, in dem Sie zwölf Monate voll verdient haben, liegt Ihr Basiseinkommen hoch – und jedes Fünftel der Abfindung startet entsprechend weit oben im Tarif. Deutlich günstiger kann ein Auszahlungsjahr sein, in dem Ihr sonstiges Einkommen niedrig ausfällt, etwa weil das Arbeitsverhältnis im Dezember endet und die Abfindung erst im Januar fließt.
Den Auszahlungszeitpunkt können Sie oft im Aufhebungsvertrag oder in einer Abwicklungsvereinbarung mit dem Arbeitgeber festlegen. Eine Verschiebung um wenige Wochen über den Jahreswechsel kann je nach Konstellation mehrere tausend Euro ausmachen. Ob sich das lohnt, hängt von Ihrem Einkommen in beiden Kalenderjahren ab – eine überschlägige Gegenüberstellung liefert der Abfindungs-Rechner, die verbindliche Antwort gibt der Steuerberater oder Lohnsteuerhilfeverein.
Zweite Falle: Ratenzahlung. Lassen Sie sich die Abfindung in zwei oder drei Jahresraten auszahlen, liegt keine Zusammenballung der Einkünfte vor – die Fünftelregelung entfällt in der Regel komplett. Nach der Rechtsprechung sind nur geringfügige Ergänzungsleistungen unschädlich. Steht der steuerliche Vorteil im Vordergrund, verhandeln Sie deshalb eine Einmalzahlung.
Ein dritter Hebel ist das Basiseinkommen im Auszahlungsjahr: Da jedes Fünftel der Abfindung rechnerisch auf Ihr übriges Einkommen aufgesetzt wird, senkt ein geringeres Arbeitseinkommen im selben Jahr den anzuwendenden Steuersatz. Eine Auszeit zwischen zwei Jobs, unbezahlter Sonderurlaub oder ein späterer Start auf der neuen Stelle können die Rechnung spürbar verbessern. Auch hier gilt: Prüfen Sie die Wirkung vorab überschlägig nach, statt sich auf Faustregeln zu verlassen.
Abfindungsrechner mit Fünftelregelung nutzen: So gehen Sie vor
Der Abfindungs-Rechner des Berufswelt Journals zeigt Ihnen in wenigen Schritten, was von Ihrer Abfindung nach Steuern bleibt. Sie brauchen dafür nur drei Angaben:
- die vereinbarte Brutto-Abfindung,
- Ihr voraussichtliches zu versteuerndes Einkommen im Auszahlungsjahr (ohne Abfindung),
- Ihre Steuerklasse sowie Angaben zu Kirchensteuer und Kinderfreibeträgen.
Das Ergebnis: die voraussichtliche Steuerlast mit und ohne Fünftelregelung und Ihre Netto-Abfindung. Damit lassen sich Szenarien vergleichen – etwa eine Auszahlung im Dezember versus Januar oder die Wirkung eines Sabbatjahres. Der Rechner liefert einen fundierten Näherungswert; er ersetzt weder die Berechnung des Finanzamts noch eine individuelle Beratung.
Häufige Fragen zu Abfindung und Steuer
Die wichtigsten Fragen rund um Abfindung, Steuer und Fünftelregelung im Überblick – für Ihre eigene Rechnung nutzen Sie den Abfindungs-Rechner der Redaktion.
Was ist die Fünftelregelung bei einer Abfindung?
Die Fünftelregelung ist ein Rechenverfahren nach § 34 EStG, das außerordentliche Einkünfte wie Abfindungen rechnerisch auf fünf Jahre verteilt. Das Finanzamt berechnet die Steuer auf ein Fünftel der Abfindung, ermittelt den Unterschied zur Steuer ohne Abfindung und verfünffacht diesen Betrag. Ergebnis: ein niedrigerer durchschnittlicher Steuersatz auf die Abfindung.
Wird die Fünftelregelung automatisch angewendet?
Nicht mehr in der Lohnabrechnung. Bis 2024 konnte der Arbeitgeber die Ermäßigung beim Lohnsteuerabzug berücksichtigen; seit 2025 ist das abgeschafft. Sie erhalten die Fünftelregelung über die Einkommensteuererklärung in der Anlage N. Das Finanzamt wendet sie bei der Veranlagung an, wenn die Voraussetzungen erfüllt sind – eine Erklärung sollten Sie deshalb in jedem Fall abgeben.
Ist eine Abfindung sozialversicherungspflichtig?
Nein. Echte Abfindungen als Entschädigung für den Verlust des Arbeitsplatzes sind beitragsfrei. Die Ausnahme betrifft freiwillig gesetzlich Krankenversicherte: Sie müssen zeitweise Beiträge zur Kranken- und Pflegeversicherung entrichten. Mit ausgezahlte Gehaltsansprüche wie Resturlaub, Überstunden oder ausstehender Lohn bleiben dagegen beitragspflichtig.
Wie berechne ich meine Abfindung mit einem Abfindungsrechner für die Fünftelregelung?
Geben Sie Brutto-Abfindung, Ihr übriges Jahreseinkommen und Ihre Steuerklasse in den Abfindungs-Rechner ein. Er vergleicht die Steuerlast mit und ohne Fünftelregelung und nennt Ihre Netto-Abfindung. So erkennen Sie schnell, ob sich ein anderes Auszahlungsjahr lohnt.
Muss ich die gesamte Abfindung in einem Jahr versteuern?
Ja, grundsätzlich gilt das Zuflussprinzip: Die Abfindung ist in dem Jahr steuerpflichtig, in dem sie Ihnen ausgezahlt wird. Die Fünftelregelung verteilt die Summe nur rechnerisch auf fünf Jahre, nicht tatsächlich. Wichtig ist deshalb die Einmalzahlung – verteilte Raten über mehrere Jahre lassen die Ermäßigung meist entfallen.